

- أرباح سريعــة وروابط مجهــولة.. إشــارات تحــذير لا تتـجاهلـها
- حــوّل أموالك عبر البنــوك وشركــات الصرافــة المرخصـة فقـط
أحمد مغربي
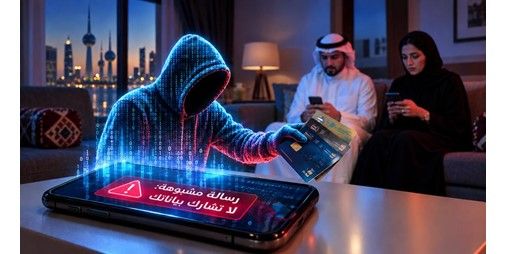
يأتيك اتصال هاتفي أو رسالة عبر «واتساب» تحمل خبرا مغريا: أنت مؤهل للحصول على تمويل سريع، أو تستطيع الحصول على مبلغ رغم وصول أقساطك إلى الحدود المقررة من دخلك، أو هناك من يعرض عليك تقسيط مشترياتك بإجراءات أسهل، أو تحويل أموالك إلى خارج الكويت بعيدا عن القنوات المعتادة، وربما يصلك رابط يطلب منك إدخال بيانات بطاقتك، أو فرصة استثمارية تعدك بأرباح كبيرة وسريعة. تختلف الوسيلة والرسالة والإغراء، لكن إشارة الخطر تبدأ عندما يطلب منك شخص أو جهة مجهولة بياناتك المصرفية، أو يعرض عليك تجاوز الضوابط، أو يطلب تحويل أموالك عبر قنوات غير مرخصة، أو يعدك بعائد استثماري مرتفع وسريع دون توضيح حقيقي للمخاطر.
ومن هنا تبرز أهمية التوعية المالية، ليس فقط بعد وقوع الاحتيال، وإنما قبل الضغط على الرابط أو إرسال رمز التحقق أو توقيع عقد التمويل أو تسليم الأموال، وهي ملفات سبق أن سلطت عليها حملة «لنكن على دراية»، التي أطلقها بنك الكويت المركزي بالتعاون مع اتحاد مصارف الكويت والبنوك الكويتية، وشملت على مدار السنوات الماضية الاحتيال المالي الإلكتروني والاقتراض والبطاقات والاستثمارات الخطرة و«تكييش القروض» وغيرها من القضايا المرتبطة بحماية العملاء.
تمويل أكبر من قدرتك.. توقف عند الأرقام
أول اختبار لأي عرض تمويلي هو مقارنته بالحدود المقررة، فوفق بنك الكويت المركزي، يبلغ الحد الأقصى للقرض أو التمويل الاستهلاكي 25 ضعف صافي الراتب الشهري وبحد أقصى 25 ألف دينار، أيهما أقل، وبمدة سداد لا تتجاوز 5 سنوات، بينما يصل التمويل الإسكاني إلى 70 ألف دينار وبمدة لا تتجاوز 15 سنة، ويمكن الجمع بين النوعين بما يصل إلى 95 ألف دينار مع مراعاة بقية الضوابط. أما الرقم الذي ينبغي أن يعرفه كل مقترض فهو أن إجمالي الأقساط الشهرية لا يتجاوز 40% من صافي الراتب للموظف و30% للمتقاعد، كما تدخل أقساط البطاقات الائتمانية ضمن احتساب هذه النسبة. لذلك، عندما تكون نقطة الجذب في العرض هي القدرة على تجاوز تلك الحدود، فالأمر يستحق التوقف والتحقق من الجهة بدلا من اعتبار تجاوز الضوابط «ميزة» تمنحها للعميل.
الأمر نفسه ينطبق على التقسيط وخدمات الدفع الآجل، وهنا يجب التمييز بين البيع التجاري للسلع بالتقسيط وبين الخدمات المالية المنظمة، فلا يخضع كل تقسيط بالضرورة لبنك الكويت المركزي، لكن مع توسع خدمات «اشتر الآن وادفع لاحقا» BNPL، أدخل «المركزي» هذا النشاط ضمن الإطار التنظيمي والرقابي للدفع الإلكتروني، كما وضع متطلبات لمقدمي خدمات الدفع والنقود الإلكترونية تشمل إدارة المخاطر والأمن السيبراني ومكافحة غسل الأموال وحماية حقوق العملاء. وهنا تصبح القاعدة واضحة: لا تنظر إلى قيمة القسط وحدها، بل تحقق ممن يقدم لك الخدمة وما إذا كان مرخصا أو مسجلا لدى الجهة الرقابية المختصة.
تحول فلوسك للخارج.. لا تبحث عن الطريق المختصر
قد يعرض عليك شخص تحويل أموالك إلى الخارج (الحوالة البديلة) بسعر أفضل أو عمولة أقل، لكن الفارق البسيط في التكلفة لا يبرر المخاطرة بكامل قيمة الحوالة، فالبديل النظامي موجود من خلال البنوك وشركات الصرافة المرخصة والخاضعة لرقابة بنك الكويت المركزي، الذي ينشر قائمة رسمية بهذه الشركات، ما يسمح للعميل بالتأكد من الجهة قبل تسليمها أمواله، وهنا تصبح النصيحة شديدة البساطة: لا تسلم أموالك لشخص أو جهة غير معروفة لمجرد وعد بتحويل أسرع أو أرخص.
وصل لك رابط.. ثانية واحدة قد تصنع الفارق
الخطر قد لا يأتي في صورة قرض أو حوالة، وإنما برسالة تبدو عادية. فقد حذر «المركزي» من محاولات الاحتيال التي تستخدم المكالمات والرسائل النصية وتطبيقات الهواتف والبريد الإلكتروني للحصول على بيانات مصرفية سرية مثل رقم الحساب والرقم السري ورمز التحقق OTP، مؤكدا أن البنوك لا تطلب المعلومات المصرفية للعملاء بهذه الطرق. وحتى روابط الدفع الإلكتروني تخضع لضوابط، إذ قرر «المركزي» ألا تتجاوز صلاحية رابط الدفع المرسل للأفراد 24 ساعة، وأن يتضمن الاسم الكامل لمنشئ الرابط والغرض من عملية الدفع، إلى جانب ظهور بيانات مرتبطة بالطرف الآخر في كشف الحساب، لذلك، قبل الضغط على أي رابط، يصبح السؤال: من أرسله؟ ولمن ستذهب الأموال؟
ربح سريع ومضمون..
هنا أيضاً ارفع درجة الحذرويأخذ الإغراء شكلا آخر عندما يتعلق الأمر بالاستثمار، إعلان أو حساب على مواقع التواصل يعد بأرباح مرتفعة وسريعة من الفوركس أو أصل استثماري أو منصة لا يعرف العميل عنها سوى ما يقوله صاحب الإعلان، وحذر «المركزي» من الاستثمارات عالية المخاطر التي يروج لها عبر وعود بأرباح مرتفعة وسريعة، ومن التعامل مع جهات غير موثوقة، كما أشار إلى مخاطر الاحتيال عبر مواقع مزيفة مرتبطة بالمضاربة في «الفوركس»، فالقاعدة الاستثمارية الأهم ليست «كم سأربح؟» فقط، وإنما من يدير أموالي؟ وأين ستذهب؟ وما المخاطر؟ ومن يراقب الجهة التي سأتعامل معها؟
«تكييش القروض».. سيولة اليوم قد تصبح عبئاً غداً
ومن الأساليب التي خصصت لها «لنكن على دراية» تحذيرا مستقلا ما يعرف بـ «تكييش القروض»، حيث يلجأ بعض المقترضين إلى وسطاء للحصول على أموال قصيرة الأجل لسداد التزامات قائمة، تمهيدا للحصول على قرض جديد، وحذر «المركزي» من أن هذه الممارسة قد تنطوي على فوائد باهظة، فضلا عن مخاطر مرتبطة بمستندات أو التزامات تجاه الوسيط، بينما تستهدف ضوابط التمويل أساسا منع إثقال العميل بالتزامات تتجاوز قدرته المالية. وفي النهاية، فإن طرق الوصول إلى أموالك تتغير باستمرار، لكن وسائل الحماية تبدأ من خطوات ثابتة: لا تمنح بياناتك المصرفية أو رمز OTP لأحد، ولا تحول أموالك عبر جهة مجهولة، ولا تدخل في تمويل هدفه تجاوز الضوابط، ولا تجعل سهولة التقسيط وحدها أساس قرارك، ولا تستثمر مع جهة غير موثوقة لمجرد وعد بربح سريع. فالرسالة ليست الخوف من الخدمات المالية أو الرقمية، وإنما استخدامها بوعي. وقبل أن تدفع دينارا واحدا، اسأل دائما: من أمامي؟ وهل هو مرخص؟ وإلى أين ستذهب أموالي؟.
قبل أن تدفع فلوسك.. اسأل نفسك
هل الجهة التي أتعامل معها مرخصة أو خاضعة للجهة الرقابية المختصة؟ هل العرض يعدني بتجاوز حدود التمويل أو الأقساط المقررة؟ هل طلب مني أحد رقما سريا أو رمز OTP أو بيانات بطاقتي؟ هل أعرف فعلا لمن سأحول الأموال ومن سيستلمها؟ هل رابط الدفع صادر من مصدر أعرفه وأثق به؟ هل الاستثمار قائم على معلومات واضحة أم مجرد وعد بربح كبير وسريع؟ هل أحصل على التمويل لحاجة حقيقية أم أدخل في التزام جديد لسداد التزام قديم؟ إذا لم تكن الإجابة واضحة.. لا تدفع ولا تحول ولا توقع قبل التحقق.


0 تعليق